

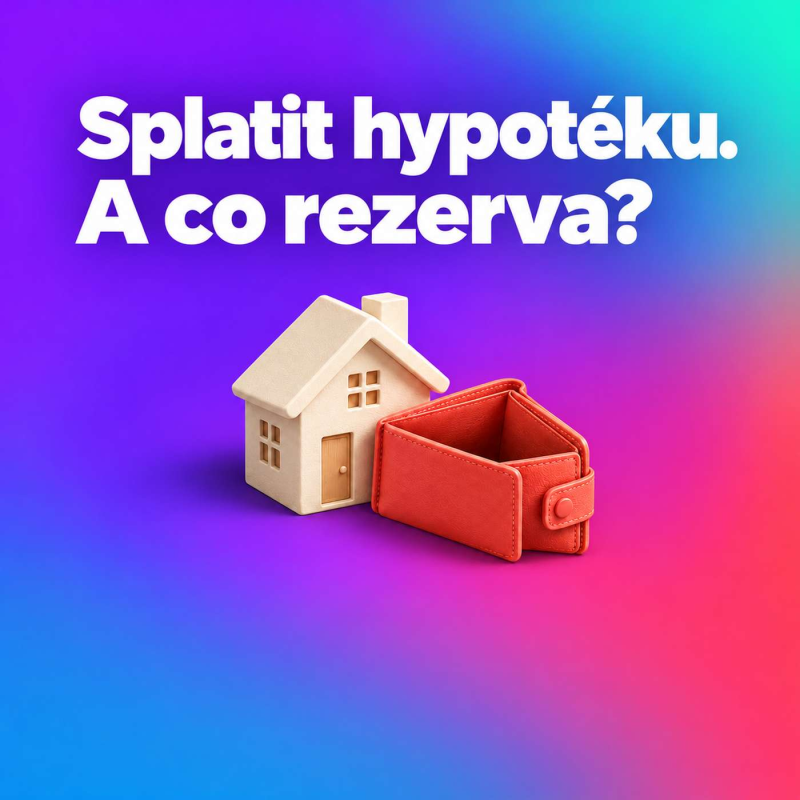
#33 Má smysl předčasně splatit hypotéku?
O epizodě podcastu
Hypotéka je splacená. Na účtu zůstává 50 tisíc korun. Je tím finanční situace opravdu vyřešená?
V epizodě popisuji situaci, kdy člověk použije téměř všechny dostupné peníze na doplacení úvěru. Zbaví se dluhu, ale zároveň mu chybí větší rezerva a kapitál pro další cíle. Vlastní bydlení přitom není pohotovostní účet.
💡 Předčasné splacení proto hodnotím ze dvou stran: ekonomické a psychologické. Záleží na podmínkách hypotéky, využití volných peněz i na tom, jak se vám s dluhem žije.
Vysvětluji, proč osobně dávám přednost budování majetku vedle hypotéky, pokud to dovolují podmínky úvěru, rozpočet a dlouhodobý plán. Očekávaný výnos investice ale není jistota a peníze v rizikových investicích nenahrazují dostupnou rezervu.
Pokud vám dluh bere klid nebo nechcete nést investiční riziko, může mít splacení jinou váhu. Důležité je nevyčerpat přitom peníze na provoz domácnosti a nečekané výdaje.
Přidávám také otázku z klientské praxe: má mimořádná splátka vést ke kratší splatnosti, nebo k nižší měsíční splátce? Každá varianta může jinak ovlivnit další finanční cíle.
Zkuste si před rozhodnutím sepsat dopad na rezervu, měsíční rozpočet a budoucí plány. Konkrétní částku, podmínky a případné náklady předčasného splacení si nechte vyčíslit bankou.
🔎 Více o podcastu:
https://financeprakticky.cz
📲 Sledujte Finance prakticky na Instagramu:
https://www.instagram.com/financeprakticky/